
Il mondo come lo conosciamo scomparirà
Data pubblicazione: 22 ottobre 2026
Autore:
- La demografia è una delle variabili principali che definirà le sorti delle economie
- L’Europa non ha ricambio generazionale, anche la Cina sta invecchiando
- Nei prossimi decenni assisteremo alla graduale ascesa di economie oggi poco considerate
LA NUOVA GEOGRAFIA DELLA POPOLAZIONE MONDIALE
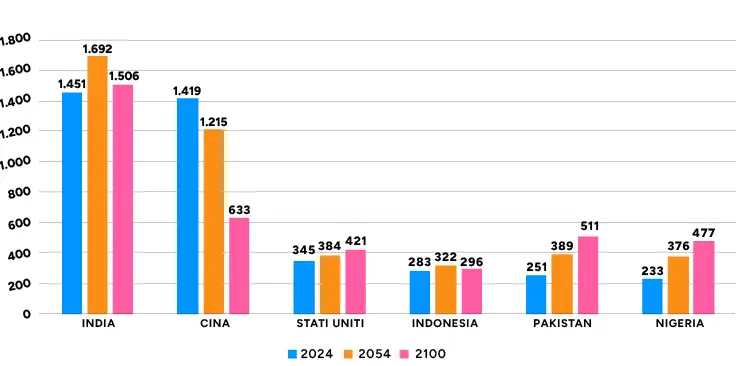
Evoluzione della popolazione dei sei Paesi più popolosi nel 2024, con proiezioni al 2054 e al 2100. Valori in milioni di abitanti.
Fonte: Nazioni Unite, World Population Prospects 2024, scenario centrale
Il 15 novembre del 2022, la popolazione mondiale ha raggiunto il traguardo degli 8 miliardi di persone. Ma il ritmo della crescita sta rallentando: stando alle stime delle Nazioni Unite, mentre il “salto” da 7 a 8 miliardi di persone è avvenuto in 12 anni, per arrivare a 9 miliardi ne occorreranno circa 15.
Anche se a velocità ridotta, la popolazione mondiale dovrebbe continuare a crescere ancora per diversi decenni, fino a raggiungere il picco intorno ai 10,3 miliardi di persone verso la metà degli anni Ottanta di questo secolo. Dopo, scrive l’ONU in un approfondimento dedicato al tema (1), inizierà una fase di lenta contrazione, dovuta in larga parte a un calo del tasso di fertilità.
Dietro questa tendenza globale, però, si nascondono traiettorie molto diverse.
- Alcuni Paesi vedranno diminuire sensibilmente la loro popolazione.
- Altri continueranno a crescere, contribuendo a ridefinire gli equilibri mondiali, anche sul piano economico.
In base allo scenario centrale delle Nazioni Unite – contenuto nel World Population Prospects del 2024 (2) – la Cina potrebbe vedere la sua popolazione più che dimezzata entro il 2100, mentre Pakistan e Nigeria diventerebbero sempre più popolosi, fino a superare gli Stati Uniti per numero di abitanti.
Numero degli abitanti a parte, anche l’età media è destinata a cambiare nel tempo: il progressivo invecchiamento della popolazione – frutto del calo delle nascite e dell’allungamento della vita media – comporterà, a tendere, una riduzione della quota di persone in età lavorativa, soprattutto nei Paesi sviluppati.
I riflessi sull’economia del nuovo quadro demografico mondiale
Questi cambiamenti demografici possono riflettersi sulle prospettive di crescita economica a lungo termine, sia su scala globale, sia a livello di singoli Paesi. È uno degli aspetti analizzati da Goldman Sachs in un ampio studio (3) pubblicato nel 2022, che aggiorna e amplia le proiezioni elaborate per la prima volta nel 2003, prendendo in esame 104 Paesi fino al 2075.
Nello specifico, la banca d’affari USA prevedeva già quattro anni fa un progressivo rallentamento della crescita economica mondiale, con un ritmo medio di poco inferiore al 3% annuo tra il 2022 e il 2032 e un ulteriore rallentamento negli anni seguenti. Una dinamica riconducibile in larga misura proprio alla minore crescita della forza lavoro, a sua volta legata al rallentamento demografico.
Ma la parte più interessante dello studio di Goldman Sachs emerge soprattutto quando si vanno ad analizzare le prospettive a livello nazionale. Nel giro dei prossimi cinquant’anni, infatti, potremmo assistere a una trasformazione della mappa delle grandi potenze economiche mondiali, con l’ascesa di Paesi oggi “insospettabili” e un progressivo ridimensionamento di giganti che adesso sembrano quasi inossidabili.
Il grafico qui sotto lo racconta meglio delle parole.
LA CORSA AL VERTICE DELL’ECONOMIA MONDIALE
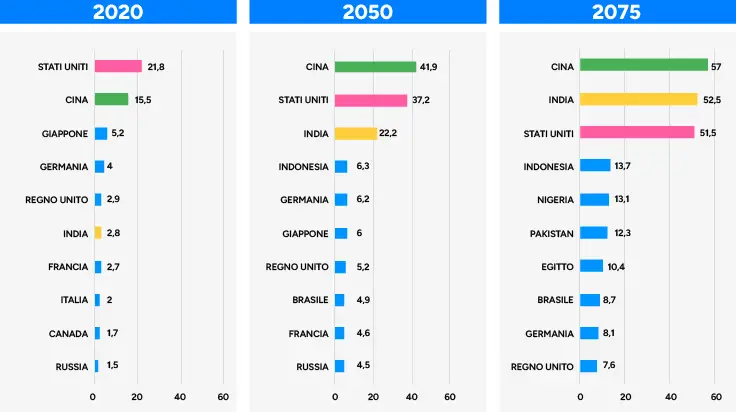
Le prime 10 economie mondiali: stime 2020 e proiezioni al 2050 e 2075. PIL reale in migliaia di miliardi di dollari USA, a prezzi costanti del 2021.
Fonte: Goldman Sachs Global Investment Research, dicembre 2022
Secondo le proiezioni, i Paesi emergenti continueranno a crescere mediamente più di quelli avanzati, riducendo progressivamente il divario economico che li separa. Tra i principali protagonisti di questa trasformazione ci sarebbe la Cina, che potrebbe superare gli Stati Uniti per dimensioni del PIL nominale nel 2035. Un sorpasso che tra l’altro – se si considera il PIL a parità di potere d’acquisto – è già avvenuto da anni, come ha segnalato il Fondo Monetario Internazionale (4). L’India, dal canto suo, salirebbe al terzo posto (sempre in base al PIL nominale) entro il 2050.
Guardando al 2075, l’ipotetica “classifica” delle grandi potenze economiche stilata da Goldman potrebbe riservare sorprese ancora maggiori, con Paesi come Nigeria, Pakistan ed Egitto che potrebbero entrare nella top ten per dimensioni del PIL, sostenuti anche da una crescita demografica particolarmente vivace. Un’evoluzione che in ogni caso resta tutt’altro che scontata, e vincolata all’effettiva realizzazione di politiche economiche e istituzioni adeguate.
E gli Stati Uniti? Parallelamente all’ascesa degli Emergenti, gli USA potrebbero progressivamente uscire dai riflettori, pur continuando a crescere in termini assoluti: Goldman Sachs stima una discesa al terzo posto entro il 2075, dietro Cina e India.
Del resto, gli analisti della banca d’affari sottolineavano già nel 2022 come l’eccezionale performance statunitense del decennio precedente, sostenuta da una crescita economica superiore alle attese e da un forte apprezzamento del dollaro, sarebbe stata difficilmente replicabile. Anche perché il potenziale di crescita degli Stati Uniti resta inferiore a quello delle grandi economie emergenti, in particolare Cina e India.
Un mondo in trasformazione: cosa implica tutto questo per i mercati azionari?
Attenzione, però. Le prospettive economiche di lungo periodo non si traducono giocoforza in analoghe performance dei mercati finanziari. Una cosa, tuttavia, è certa: così come cambiano gli equilibri economici, anche il peso dei diversi mercati azionari può trasformarsi profondamente nel tempo.
Nel corso dell’ultimo secolo, il peso specifico dei diversi mercati nazionali è cambiato radicalmente: basta dare un’occhiata ai grafici qui sotto per rendersene conto.
ANCHE SUI MERCATI AZIONARI, I PROTAGONISTI CAMBIANO NEL TEMPO
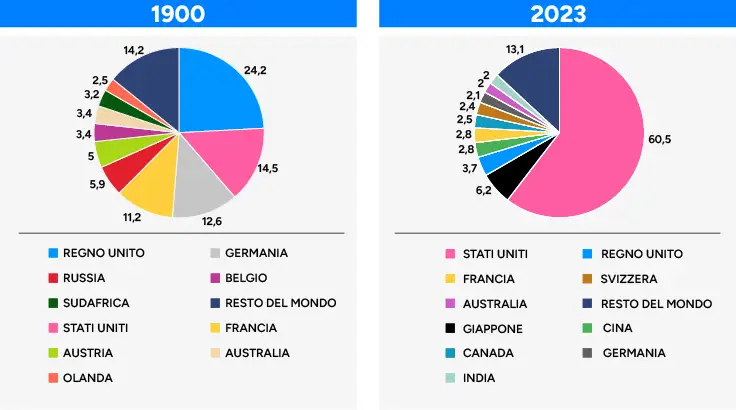
Distribuzione geografica della capitalizzazione azionaria mondiale nel 1900 e nel 2023. Quote percentuali sul totale.
Fonte: Visual Capitalist, su dati UBS Global Investment Returns Yearbook 2024 per il 1900 e FTSE Russell per il 2023
Tra il 1900 e il 2023, l’importanza degli Stati Uniti è cresciuta a dismisura (dal 14,5% al 60,5%), mentre quello dei Paesi europei è progressivamente diminuito: il Regno Unito, per esempio, è passato da un peso del 24,2% nel 1900 a meno del 4% nel 2023. E la Cina, che all’inizio del secolo scorso non compariva nemmeno fra i dieci maggiori mercati per capitalizzazione, nel 2023 aveva un peso del 2,8%.
Gli scenari cambiano. Ed è quasi sempre molto difficile prevedere come
Oggi il primato statunitense sui mercati azionari è sostenuto in larga parte dal peso delle grandi società tecnologiche, protagoniste della rivoluzione digitale e, più recentemente, dello sviluppo dell’Intelligenza Artificiale. Le cosiddette Magnifiche 7 (Nvidia, Alphabet, Apple, Amazon, Meta, Microsoft e Tesla) hanno contribuito in misura significativa alla performance degli indici USA negli ultimi anni e, nell’agosto del 2026, rappresentavano circa il 34% dell’intero S&P 500 (5): per dimensioni e capacità di innovazione, sembrano avere pochi rivali.
Eppure, non è affatto detto che queste stesse aziende saranno ancora protagoniste nei prossimi decenni. Come ci insegna la storia dei mercati, il vento gira. È anche per questo che la diversificazione rappresenta uno dei principi fondamentali della pianificazione finanziaria: distribuire gli investimenti tra aree geografiche, settori e strumenti differenti – con un periodico ribilanciamento, quando necessario – permette di ridurre la dipendenza dalle sorti di un singolo mercato o gruppo di aziende, senza rinunciare a partecipare alle opportunità che possono profilarsi nel tempo.
Un approccio ancor più importante quando si investe con obiettivi di lungo periodo: dalla costruzione di un patrimonio alla pianificazione previdenziale.
(1)https://www.un.org/en/global-issues/population
(2)https://www.un.org/development/desa/pd/sites/www.un.org.development.desa.pd/files/files/documents/2024/Jul/wpp2024_summary_of_results_final_web.pdf
(3)https://www.goldmansachs.com/pdfs/insights/pages/gs-research/the-path-to-2075-slower-global-growth-but-convergence-remains-intact/report.pdf
(4)https://www.imf.org/en/publications/weo/issues/2016/12/31/world-economic-outlook-april-2014-recovery-strengthens-remains-uneven-41120
(5)https://www.schwab.com/learn/story/what-are-magnificent-7-stocks
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Messaggio pubblicitario con finalità promozionale. I contenuti degli articoli pubblicati sul presente sito sono redatti da Wealthype.ai per Fineco Bank. Fineco non si assume alcuna responsabilità in merito alla correttezza, completezza e veridicità delle informazioni fornite. Il contenuto degli articoli pubblicati sul sito Fineco non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Fineco declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Ivan Diazenna
Personal Financial AdvisorMenù
Via Tommaseo 69/B
35131, Padova
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Ivan Diazenna e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
